Domain kreditleistungen.de kaufen?
Wir ziehen mit dem Projekt
kreditleistungen.de um.
Sind Sie am Kauf der Domain
kreditleistungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditleistungen.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
GBC Laminiergerät 4410071EU DIN A4 KreditkarteGBC 4410071EU. Maximale Laminierungbreite: 33 cm, Typ: Heisslaminator, Laminierungsgeschwindigkeit: 500 mm/min. Stromverbrauch (Standardbetrieb): 1400 W, AC Eingangsspannung: 220-240 V, AC Eingangsfrequenz: 50/60 Hz. Breite: 500 mm, Tiefe: 180 mm, Höhe: 92 mm136,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410071EU DIN A4, KreditkarteDas GBC 250HS A3-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Hochgeschwindigkeits-Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Steigern Sie Ihre Produktivität und reduzieren Sie die Laminierzeit um 33 % mit GBC-Hochgeschwindigkeitsfolien. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Foliendicke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogenen Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität, um Energie zu sparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Laminierfolien »Kreditkarte« transparent, 8.6x5.4 cmLaminierfolien »Kreditkarte«, Folienstärke: 125 mic, Inhalt pro Pack: 100 Stück, Oberfläche: glänzend, Format: Sonderformat (86x54 mm), Eigenschaften: glänzend, Geeignet für: Heißlaminiergeräte, Höhe: 54 mm, Farbe: transparent, Produktverwendung: Heißlaminiergeräte, selbstklebend: Nein, Breite: 86 mm, Abheftlochung vorhanden: Nein, abgerundete Ecken: Nein, Bürotechnik/Laminieren/Laminierfolien & Laminiertaschen2,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter

-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
ThinkFun 76486 ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord an Clare O'Callaghan und Dave Connelly. Der dritte Fall führt die Ermittler:innen nach Irland. Zwei tote Bankangestellte, offensichtlich vergiftet. Mord oder doch nur ein Unfall? Trotz der großen Bemühungen der örtlichen Polizei wurde der Mörder nie gefunden. Die Spieler:innen wurden gerufen, um das Verbrechen endlich aufzuklären und Hinweise aufzuspüren, die die Polizei niemals gefunden hat. Können die Spieler:innen den Fall aufklären? In „Cold Case“ finden die Spieler:innen vielfältiges Material und tauchen so komplett in die Geschichte ein. Perfekt für eine kleine Gruppe oder als Einzelspieler-Erfahrung. Cold Case kombiniert Rätsel mit Verbrechen zu einer einmaligen Spielerfahrung. Dabei kombinieren sie die Hinweise und geben dann Ihre Antworten online ein, um endlich den oder die Mörder ihrer gerechten Strafe zu zuführen. Ein Mord wurde begangen, sichten Sie die Beweismittel und helfen Sie der Polizei bei den Ermittlungen.Alleine oder in der Gruppe rätsel sich die Spieler:innen durch diesen (fiktiven) Kriminalfall. Wer ist der Mörder? Wie ist er entkommen? Warum wurden die Opfer getötet?Allerlei Beweismittel, wie z.B. Zeitungsausschnitte, Karten, Zeugenberichte, Verhörprotokolle, Fotos, Tatortberichte und noch weitere Hinweise müssen gelesen und kombiniert werden.Ein Kriminalfall in dem Spieler:innen vollkommen eintauchen können.Selbstverständlich können sich die Spieler:innen auch zu einem Krimidinner treffen um den Fall zu lösen.Wer ist der Mörder? Wie ist er entkommen? Warum wurden die Opfer getötet?Diverse Beweismittel die es zu untersuchen giltWiederverwendbar, nichts wird zerstört.11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410071EU DIN A4 KreditkarteGBC 4410071EU. Maximale Laminierungbreite: 33 cm, Typ: Heisslaminator, Laminierungsgeschwindigkeit: 500 mm/min. Stromverbrauch (Standardbetrieb): 1400 W, AC Eingangsspannung: 220-240 V, AC Eingangsfrequenz: 50/60 Hz. Breite: 500 mm, Tiefe: 180 mm, Höhe: 92 mm136,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410071EU DIN A4, KreditkarteDas GBC 250HS A3-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Hochgeschwindigkeits-Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Steigern Sie Ihre Produktivität und reduzieren Sie die Laminierzeit um 33 % mit GBC-Hochgeschwindigkeitsfolien. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Foliendicke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogenen Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität, um Energie zu sparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
OTTO Office Laminierfolien »Kreditkarte« transparent, 8.6x5.4 cmLaminierfolien »Kreditkarte«, Folienstärke: 125 mic, Inhalt pro Pack: 100 Stück, Oberfläche: glänzend, Format: Sonderformat (86x54 mm), Eigenschaften: glänzend, Geeignet für: Heißlaminiergeräte, Höhe: 54 mm, Farbe: transparent, Produktverwendung: Heißlaminiergeräte, selbstklebend: Nein, Breite: 86 mm, Abheftlochung vorhanden: Nein, abgerundete Ecken: Nein, Bürotechnik/Laminieren/Laminierfolien & Laminiertaschen2,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
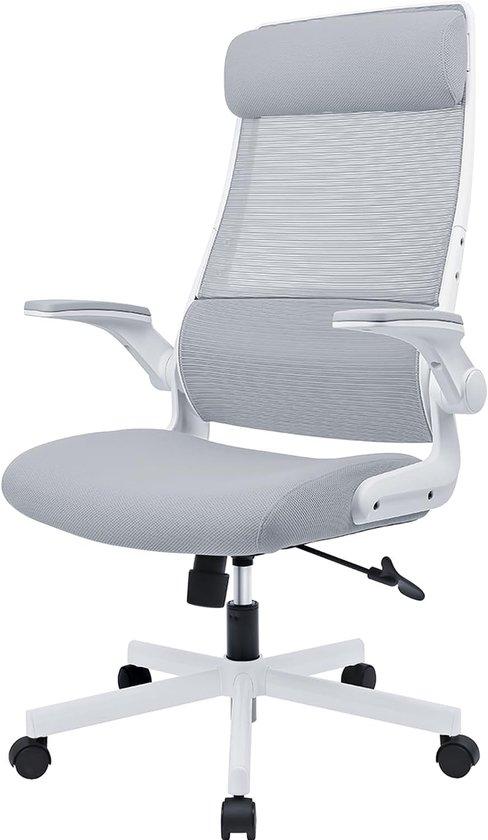
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.